
想象一下:你在网上配资,像组一支短跑接力队。你当然想让自己多跑一段更快,但更关键的是交接棒别丢。很多人只盯“能多赚”,却忽略了平台规则、数据口径、风控触发时点。这里我们把“股票网上配资”放到同一个框架里看:它不是魔法倍率,而是资金使用方式;真正决定体验的是市场数据分析是否到位、投资回报增强是否可持续、期权策略能不能把尾部风险压下来,以及平台服务质量有没有把流程跑稳。
先说个行业常见现象:同一只指数基金,牛市里收益看起来差不多,但在回撤期,持有体验完全不同。原因往往不是品种,而是杠杆触发、保证金计算、强平执行速度。你看不到的“执行差异”,才是决定生死的细节。
做网上配资或期权增强前,建议把数据分析当成“体检”。给你一套不太学术、但能复盘的流程:用同一套数据口径,从趋势、波动、流动性三层找证据,而不是凭感觉。
趋势层:看价格相对长期均线的位置与斜率变化。实操里常用“过去N天收益是否连续为正/转弱”来判断节奏。
波动层:用历史波动率与隐含波动率的差(或用替代指标)判断期权成本是否“贵到不值得”。当波动预期和实际走势差太大,增强收益容易被成本吃掉。
流动性层:关注成交额与换手。配资在流动性偏弱的时段更容易出现滑点放大。
情景层:不只看“最可能”,还要看“最糟”。把关键事件日(财报、政策窗口)标出来,判断是否需要期权对冲。
小案例(模拟复盘思路):某类宽基在震荡区间反复,资金面不稳。若只用趋势信号做配资,很容易在区间下沿被强平;而若在波动上升期用偏保护的期权策略(例如用合约把尾部风险封顶),即使短期方向没那么完美,整体回撤也更可控。你会发现“能否活着”,往往比“赚得快”更重要。
投资回报增强常被理解成“加杠杆”。但更稳的做法是分层:用资金结构增强、用对冲增强、用交易节奏增强。比如:
资金结构增强:网上配资可以让资金效率更高,但前提是你能承受回撤触发。你需要预先算“在最坏情景下,保证金会怎样变化”。
对冲增强:期权策略的作用不是让你稳赚,而是让你在错误发生时损失更有限,给你时间等对。
节奏增强:在波动大、流动性差时,别急着把增强做满。用小步调整和严格复盘,把收益曲线的“抖动”变小。
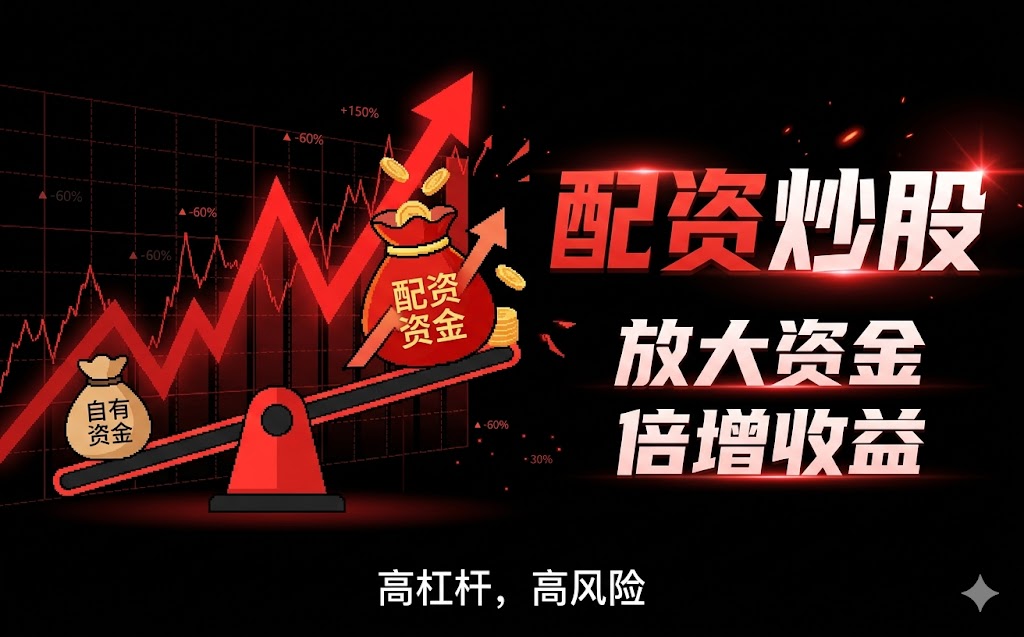
基于一些公开数据的常识验证:历史上很多投资者把杠杆当作线性收益工具,但真实世界是非线性的——回撤越大,风险溢价越高,执行成本越容易上升。那种“越跌越想加”的冲动,通常在配资环境里更危险。所以增强不是追求最大值,而是追求更好的风险收益比。
期权策略更像买保险:你可以不追求每次都赢,但希望输得可控。常见的思路包括:用保护型结构降低下行、或用组合对冲来平衡方向偏差。更关键的是两件事:一是执行和到期安排,二是成本控制。
实操建议:先用历史波动与事件窗口来估算期权成本,再决定是否值得用。若市场隐含波动率长期显著偏高,硬用增强往往会被时间价值“磨掉”。相反,当波动预期更合理,期权对冲的性价比会更高。
股票网上配资里,平台服务质量会直接影响你是否能按计划执行。你可以重点核对:保证金计算口径是否清晰、风控触发是否自动且可追溯、强平/追加保证金通知是否及时、交易通道稳定性如何。服务差不一定立刻亏钱,但会在关键时刻放大误差。
建议你做一次“压力测试”:用模拟资金与真实券种做演练,观察从触发到执行的时间差。如果平台在极端波动下响应慢,你的策略再好也可能来不及执行。
风险管理工具要落到动作,而不是口号。给你一套清单化的做法:
仓位上限:为每种情景设定最大仓位,避免一次判断失误就占满风险预算。
止损与止盈:用“价格+时间”双条件,防止只靠价格容易被反复洗。
回撤预算:预先设定最大可承受回撤,触发后必须降杠杆或改策略。
评论
文里把“赚得快”换成“交接棒别丢”,我觉得特别有启发。尤其提到保证金计算口径、强平触发时点,这些以前只当常识,没想到决定体验差异这么大。
喜欢你们用体检式数据分析:趋势、波动、流动性三层,再加情景层最糟情况。配资和期权都讲究非线性回撤,按最坏算保证金,才是真正的稳健增强。
案例里说宽基震荡区间会在下沿强平,确实符合直觉。若用偏保护的期权封顶尾部风险,方向不完美但回撤更可控——这比追“最大值”更现实。
文中“节奏增强”那段我认同:波动大流动性差时别把增强做满,靠小步调整和复盘减少抖动。另外平台服务质量的压力测试也很关键,关键时刻慢一步就全盘变形。